Domain versicherungsklassen.de kaufen?
Wir ziehen mit dem Projekt
versicherungsklassen.de um.
Sind Sie am Kauf der Domain
versicherungsklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsklassen.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **


Ähnliche Suchbegriffe für Intima
Top-Angebote
Produkte zum Begriff Intima:
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **

Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
Worin liegt der Unterschied zwischen Haftpflicht- und Vollkaskoversicherung in Bezug auf die Deckung von Schäden am eigenen Fahrzeug?
Die Haftpflichtversicherung deckt nur Schäden, die man anderen zufügt, während die Vollkaskoversicherung auch Schäden am eigenen Fahrzeug abdeckt. Die Vollkaskoversicherung bietet somit einen umfassenderen Schutz für das eigene Fahrzeug. Die Vollkaskoversicherung ist jedoch in der Regel teurer als die Haftpflichtversicherung. **
Top-Angebote
Produkte zum Begriff Intima:
-
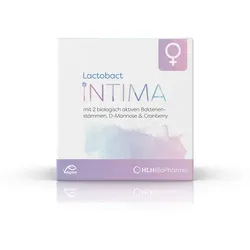
Lactobact Intima 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich einnehmen. Die Einnahme sollte mit ausreichend Flüssigkeit erfolgen. Nährwertdeklaration: Nährwerte pro Kapsel %NRV* Cranberry Extrakt 200 mg ** D-Mannose 100 mg ** Bakterienkulturen 2 Milliarden (2x10hoch9) KBE*** ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. *** KBE = kolonienbildende Einheiten Zutaten: Cranberry-Extrakt, Maltodextrin, D-Mannose, Überzugsmittel: Hydroxypropylmethylcellulose, Lactobacillus plantarum, Lactobacillus paracasei, Trennmittel: Magnesiumsalze der Speisefettsäuren. Allergene: keine Nettofüllmenge: 30 Kapseln = 16,5 g Aufbewahrungsbedingungen: Gut verschlossen und trocken lagern. Das Produkt muss nicht in den Kühlschrank. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: HLH BioPharma GmbH Auf dem Steinocken 5 58802 Balve Weitere Hinweise: Die enthaltene Trocknungskapsel ist nicht für den Verzehr geeignet. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Die empfohlene Verzehrsmenge darf nicht überschritten werden. Bitte achten Sie auf die Bedeutung einer abwechslungsreichen und ausgewogenen Ernährung sowie eine gesunde Lebensweise. Quelle: www.hlh-biopharma.de Stand: 08/202521,66 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Cecotec Baristeo Intima, Siebträgermaschine, SilberDie Cecotec Baristeo Intima ist eine hochwertige Siebträgermaschine, die für Kaffeeliebhaber entwickelt wurde, die Wert auf eine präzise Zubereitung legen. Mit einer Leistung von 1850 Watt und einem Pumpendruck von 15 Bar ermöglicht diese Maschine die Extraktion von aromatischem Espresso mit einer feinen Crema. Der grosszügige Wassertank mit einem Volumen von 1,7 Litern sorgt für eine längere Nutzung ohne häufiges Nachfüllen. Die Baristeo Intima ist mit einem integrierten Milchsystem ausgestattet, das die Zubereitung von cremigem Milchschaum für verschiedene Kaffeespezialitäten erleichtert. Das analoge Display bietet eine benutzerfreundliche Bedienung, während das Edelstahl-Design der Maschine eine moderne und elegante Ästhetik verleiht, die in jede Küche passt. - Integriertes Milchsystem für die Zubereitung von Milchschaum - Analoge Anzeige für einfache Bedienung - Hochwertige Edelstahl-Oberfläche für Langlebigkeit und Stil.349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Ähnliche Suchbegriffe für Intima
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
-
Worin liegt der Unterschied zwischen Haftpflicht- und Vollkaskoversicherung in Bezug auf die Deckung von Schäden am eigenen Fahrzeug?
Die Haftpflichtversicherung deckt nur Schäden, die man anderen zufügt, während die Vollkaskoversicherung auch Schäden am eigenen Fahrzeug abdeckt. Die Vollkaskoversicherung bietet somit einen umfassenderen Schutz für das eigene Fahrzeug. Die Vollkaskoversicherung ist jedoch in der Regel teurer als die Haftpflichtversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.