Domain versicherungsklassen.de kaufen?
Wir ziehen mit dem Projekt
versicherungsklassen.de um.
Sind Sie am Kauf der Domain
versicherungsklassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsklassen.de kaufen?
Wann wird immer modal Auxiliary benutzt?
Modal Auxiliary wird immer benutzt, um die Modalität eines Verbs auszudrücken, also ob etwas möglich, notwendig, erlaubt, usw. ist. Es wird verwendet, um die Bedingungen, Einschränkungen oder Möglichkeiten einer Handlung zu verdeutlichen. Modal Auxiliary wird auch benutzt, um die Höflichkeit in einer Aussage zu verstärken oder um eine Bitte höflicher zu formulieren. Es wird oft verwendet, um die Wahrscheinlichkeit oder Unsicherheit einer Handlung auszudrücken. In der englischen Grammatik gibt es verschiedene Modal Auxiliary Verben wie can, could, may, might, must, shall, should, will, would. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **


Ähnliche Suchbegriffe für Auxiliary
Top-Angebote
Produkte zum Begriff Auxiliary:
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **

Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
Top-Angebote
Produkte zum Begriff Auxiliary:
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird immer modal Auxiliary benutzt?
Modal Auxiliary wird immer benutzt, um die Modalität eines Verbs auszudrücken, also ob etwas möglich, notwendig, erlaubt, usw. ist. Es wird verwendet, um die Bedingungen, Einschränkungen oder Möglichkeiten einer Handlung zu verdeutlichen. Modal Auxiliary wird auch benutzt, um die Höflichkeit in einer Aussage zu verstärken oder um eine Bitte höflicher zu formulieren. Es wird oft verwendet, um die Wahrscheinlichkeit oder Unsicherheit einer Handlung auszudrücken. In der englischen Grammatik gibt es verschiedene Modal Auxiliary Verben wie can, could, may, might, must, shall, should, will, would. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Versicherungslösungen bieten optimalen Schutz für Haftpflicht, Unfälle und Sachschäden?
Eine Privathaftpflichtversicherung bietet Schutz bei Schadensersatzansprüchen Dritter. Eine Unfallversicherung sichert finanzielle Folgen von Unfällen ab. Eine Hausratversicherung schützt vor Schäden am eigenen Besitz. **
Ähnliche Suchbegriffe für Auxiliary
-
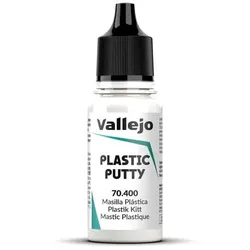
Vallejo Auxiliary Plastic Putty 18 mlAuxiliary Plastic Putty 18 ml von Vallejo **Plastic Putty ist eine Modelliermasse, die in einem weißen Finish aushärtet. Dieses Hilfsmittel wird hauptsächlich bei Umbauten von Modellen, für Texturen oder zum Auffüllen von Lücken eingesetzt.** Vallejo-Farben kommen in praktischen Dosierungsfläschchen und beinhalten 18ml Farbe. Das Sortiment der **Vallejo Model Color** wurde speziell für das Auftragen mit dem Pinsel entwickelt und bietet dir satte Farben mit matter Oberfläche. Mit Vallejo Varnish lassen sich, wenn gewünscht, auch andere Oberflächen erzeugen. Die Farbpalette ist sehr umfangreich und wurde von Experten extra auf die Bedürfnisse von Tabletopspielern und Modellbauern zugeschnitten. Die Farben eigenen sich hervorragend für Miniaturen und Modelle aller Art. Von Fahrzeugen wie Panzern und Autos, bis hin zu Flugzeugen und anderen militärischen Modellen. Da die Farben nicht nur perfekt auf Kunststoffen und Resin, sondern auch auf Metall, Latex, Leder und EVA FOAM halten, sind sie ebenfalls für den Einsatz im LARP- und Cosplay-Bereich geeignet und bieten dir große Möglichkeiten deine Rüstungs- oder Waffenteile an deine Bedürfnisse anzupassen. Das Sortiment von **Model Color** umfasst eine Auswahl an Glasuren, transparenten und fluoreszierenden Farben, die zur Erzielung von Spezialeffekten eingesetzt werden sowie eine große Auswahl an Metallfarben und Hilfsmitteln. Es wird dringend empfohlen, die Farben auf eine grundierte Oberfläche aufzutragen. Die Model Color trocknen schnell und bilden einen selbstnivellierenden, homogenen Farbfilm, der sich sowohl für große Flächen als auch für die kleinsten Details des Modells eignet. Deine Werkzeuge und Pinsel reinigst du nach dem Gebrauch von Plastischer Kitt (Plastic Putty) am besten mit klarem Wasser. Die gelegentliche Verwendung spezieller Pinselseife verlängert die Lebensdauer deiner Pinsel zusätzlich.2,21 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.